Francuska se suočava sa sve većim nepoverenjem investitora, dok rast javnog duga, politička neizvesnost i teškoće u smanjenju budžetskog deficita pritiskaju njena finansijska tržišta. Zemlja koju su ulagači dugo smatrali relativno sigurnim mestom za ulaganje sada beleži snažan pad cena državnih obveznica i rast troškova zaduživanja.
Globalna rasprodaja obveznica dodatno je pogoršala položaj Francuske. Vlada je planirala da ovogodišnji deficit smanji na pet odsto bruto domaćeg proizvoda, ali se on, umesto toga, povećava. Zabrinutost pojačavaju zastoj u parlamentu i predsednički izbori 2027. godine, koji bi mogli da donesu značajnu promenu političkog pravca.
Prinos na desetogodišnje francuske obveznice porastao je od juna za više od jednog procentnog poena, što predstavlja najlošiji kvartalni rezultat od uvođenja evra. Istovremeno je naglo povećana razlika u odnosu na prinose uporedivih nemačkih obveznica, što pokazuje da investitori traže veću naknadu za preuzimanje francuskog rizika.
Ni tržište akcija ne prati rezultate drugih zemalja. Istraživanje Bank of America među evropskim menadžerima fondova pokazalo je da Francusku smatraju najmanje privlačnim tržištem za narednih godinu dana.
Budžet na testu u podeljenom parlamentu
Francuska vlada predstavila je u četvrtak budžet sa ambicioznim merama štednje, pokušavajući da dostigne cilj smanjenja deficita koji ove godine nije ostvarila. Međutim, usvajanje predloga biće teško u parlamentu koji je već više puta izglasavao nepoverenje vladi.
Mari Žako, izvršna direktorka kompanije Edmond de Rothschild Asset Management France, ocenila je za Bloomberg TV da se percepcija rizika francuskog duga pogoršava. Prema njenim rečima, tržište sada snažnije reaguje na visinu zaduženosti zemlje.
Javni dug približava se nivou od 120 odsto BDP-a, gotovo dvostruko višem nego u Nemačkoj. Pojedini investitori povlače poređenja sa Grčkom, čija je dužnička kriza početkom prošle decenije ozbiljno ugrozila stabilnost evrozone.
Prinos na desetogodišnje francuske obveznice dostigao je 4,9 odsto, blizu najvišeg nivoa od 2002. godine. Razlika u odnosu na nemačke obveznice više se nego udvostručila od maja i iznosi 146 baznih poena.
Ministar finansija Rolan Leskir poručio je da su kredibilitet i obnova poverenja ključni za smanjenje tog jaza.
Analitičari Bloomberg Economicsa smatraju da je za vraćanje poverenja potrebna uverljiva politika smanjenja deficita. Dugoročno rešenje, prema njihovoj oceni, zavisiće od ishoda izbora i sposobnosti buduće vlasti da stabilizuje javne finansije.
Izbori povećavaju neizvesnost
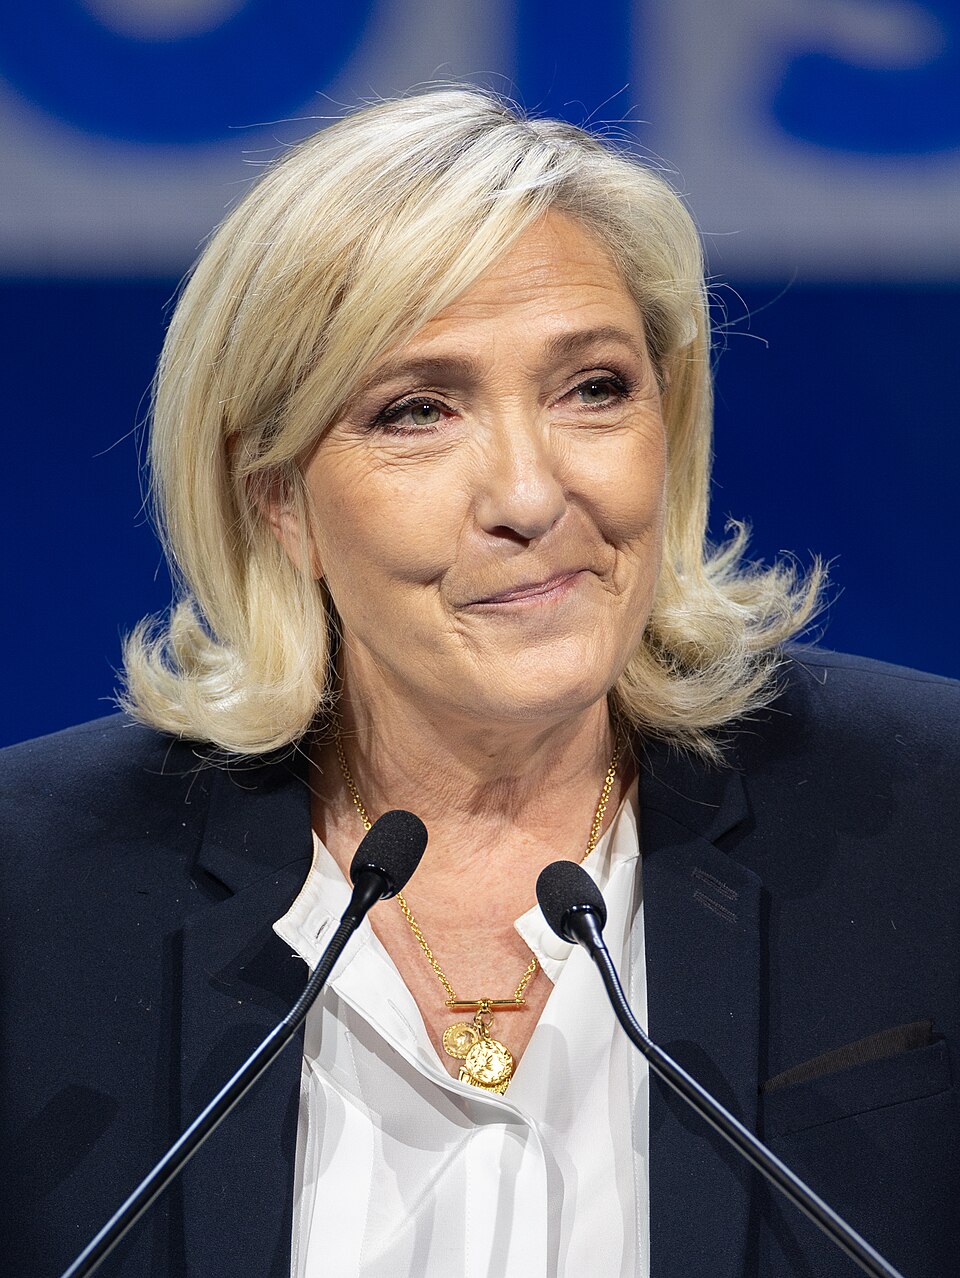
Francuski birači u maju naredne godine biraju novog predsednika, nakon decenije vlasti Emanuela Makrona. Prema novijim istraživanjima javnog mnjenja, u drugom krugu mogli bi da se nađu Marin le Pen, kandidatkinja krajnje desnice, i Žan-Lik Melanšon, predstavnik krajnje levice.
Ipak, ni pobeda kandidata političkog centra ne bi nužno rešila problem. Budući predsednik mogao bi da se suoči sa istim izazovom — nedostatkom parlamentarne većine potrebne za sprovođenje mera kojima bi se ograničio rast duga.
Florans Baržu, direktorka za investicije u Credit Agricole Assurances, ocenila je da slab rast i politička nestabilnost nisu novi problemi, ali da su dostigli razmere zbog kojih se francusko tržište obveznica sve češće izdvaja kao posebno ranjivo.
Navela je da Francuska ostaje važno investiciono tržište, ali da kompanija raspoređuje ulaganja kako bi ograničila rizike. U prvoj polovini godine držala je oko 61 milijardu evra francuskog državnog duga.
Posledice bi mogla da oseti cela Evropa
Problemi Francuske mogli bi da se preliju na druge zemlje kroz potrese na tržištu obveznica, slabljenje fiskalne discipline i otežano donošenje zajedničkih evropskih odluka. Hedž-fondovi u međuvremenu sve više zauzimaju pozicije zasnovane na očekivanju slabljenja evra.
Dodatni pritisak stvaraju skuplji energenti i očekivanja novih povećanja kamatnih stopa. Vladini zvaničnici upozoravaju da troškovi kamata na državni dug sada premašuju izdvajanja za odbranu ili obrazovanje.
Zaduženost države postaje sve važnija briga građana, a dešavanja na tržištu obveznica sve češće dospevaju na naslovne strane. Istovremeno su protesti zbog lošeg stanja školskih objekata i prevelikog broja učenika poslednjih dana bili praćeni sukobima sa policijom.
Skajlar Montgomeri Koning iz Bloomberg Intelligencea ocenjuje da francuski fiskalni problemi neće brzo nestati. Prema njenoj analizi, rast troškova državnog zaduživanja dodatno opterećuje evro, dok više kamatne stope pritiskaju privredni rast.
Zbog veličine francuske ekonomije, takav razvoj predstavlja izazov za celu Evropsku uniju, koja se već suočava sa energetskom ranjivošću i ratom na svojim granicama. Glavna ekonomistkinja Societe Generalea Mikala Markusen upozorila je da bi kriza mogla da suzi prostor za napredak evropske agende.
Le Pen nagoveštava drugačiji pristup
Uprkos neizvesnosti, postoji mogućnost da se izbegnu najteži sukobi oko budžeta. Marin le Pen nagovestila je da bi mogla da odustane od pokušaja rušenja vlade, što bi predstavljalo promenu dosadašnjeg pristupa njene stranke.
Usvajanje budžeta olakšalo bi joj sprovođenje planiranih zakonskih promena ukoliko pobedi na izborima. Najavila je i referendum o fiskalnom pravilu kojim bi se ograničio deficit.
Detaljnije predloge trebalo bi da predstavi kasnije ovog meseca. Za sada nije jasno kako bi ostvarila najavljeno smanjenje rashoda od 125 milijardi evra, naročito uz obećanja koja podrazumevaju dodatne troškove ili manje prihode, poput smanjenja poreza na gorivo.
Piter Govs iz MFS Investment Managementa ocenio je da se problemi već duže vreme produbljuju i da će sledeći predsednik morati ozbiljno da se posveti njihovom rešavanju.