Samo nešto više od mesec dana nakon što je Balkan Watch analizirao mogućnost da svet 2027. godine uđe u period jeftinije nafte, tržište je napravilo novi zaokret. Potražnja za naftom slabi još brže nego što se očekivalo, ali cena ne pada. Razlog je jednostavan: rat i blokada ključnih energetskih pravaca trenutno uništavaju ponudu još brže nego što visoke cene uništavaju potrošnju.
Prethodna Balkan Watch analiza bila je zasnovana na tadašnjim julskim projekcijama Međunarodne agencije za energiju (IEA) i američke Uprave za energetske informacije (EIA), koje su ukazivale da bi postepeni oporavak izvoza sa Bliskog istoka mogao da vrati tržište u suficit i spusti Brent na oko 65 dolara po barelu u 2027. godini.
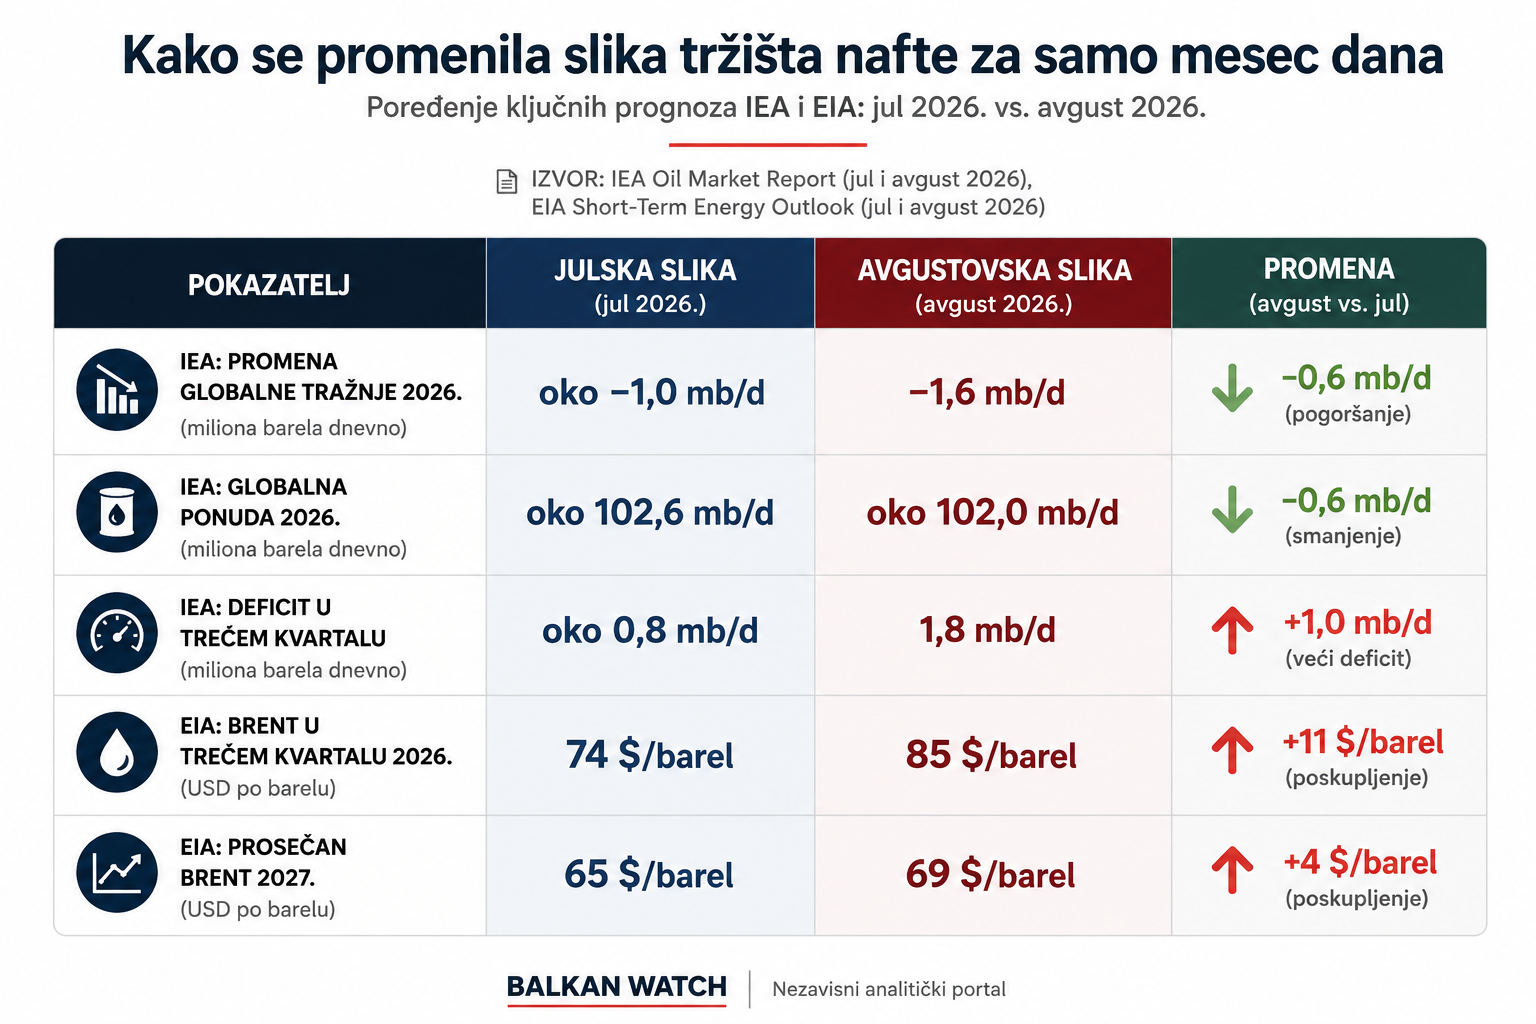
Samo nekoliko nedelja kasnije, isti scenario nije nestao, ali je njegovo ostvarenje pomereno i postalo znatno neizvesnije. EIA je u avgustu podigla prognozu prosečne cene Brenta za 2027. sa 65 na 69 dolara, a prognozu za treći kvartal 2026. sa 74 na čak 85 dolara po barelu.
Istovremeno se dogodilo nešto naizgled nelogično: svetska potrošnja nafte pada.
IEA sada procenjuje da će globalna tražnja tokom 2026. biti manja za čak 1,6 miliona barela dnevno nego prošle godine. To je dodatno pogoršanje od oko 510.000 barela dnevno u odnosu na julsku prognozu. Ipak, umesto velikog pada cena, Brent se 13. avgusta i dalje kreće oko 88 dolara po barelu.
Upravo tu počinje naftni paradoks 2026.
Mesec dana kasnije: svet troši manje, a nafta je skuplja.
Početkom jula slika je izgledala sasvim drugačije. Nakon potpisivanja memoranduma između SAD i Irana i delimičnog povećanja prometa kroz Ormuski moreuz, Brent je 2. jula pao na svega 69 dolara po barelu. EIA je tada očekivala brzo vraćanje proizvodnje i procenjivala da će već krajem 2026. tržište ponovo početi da pravi višak.
Ali taj oporavak nije potrajao. Obnovljeni napadi na tankere i nova eskalacija sukoba ponovo su smanjili protok kroz Ormuz. Cena Brenta je 23. jula nakratko dostigla čak 105 dolara, da bi zatim početkom avgusta ponovo pala ispod 90 dolara.
U samo tri nedelje najvažnija svetska referentna cena nafte prošla je put od približno 69 do 105 dolara, što pokazuje koliko je tržište trenutno zavisno od političkih i vojnih događaja, a ne samo od klasičnog odnosa proizvodnje i potrošnje. Još važnije, avgustovske projekcije IEA potpuno menjaju odnos ponude i tražnje za ovu godinu.
Svetska proizvodnja trebalo bi da u proseku padne za 4,3 miliona barela dnevno, na približno 102 miliona barela dnevno, dok će potražnja, iako takođe pada, biti oko 1,27 miliona barela dnevno veća od ponude. IEA zato za treći kvartal sada procenjuje deficit od čak 1,8 miliona barela dnevno, više nego dvostruko veći nego što je očekivala samo mesec ranije.
Drugim rečima: potrošnja jeste slabija, ali je ponuda još slabija.
I zato nafta ostaje skupa.
Svet zaista troši manje nafte, ali razlog nije samo energetska tranzicija
Najdramatičniji podatak u najnovijem IEA izveštaju jeste procena da će globalna potražnja za naftom tokom 2026. pasti za 1,6 miliona barela dnevno.
U drugom kvartalu pad je bio čak 4,9 miliona barela dnevno u odnosu na isti period prethodne godine, a za treći kvartal IEA očekuje smanjenje od 2,8 miliona.
Tek u poslednjem kvartalu godine agencija očekuje povratak rasta, od približno 580.000 barela dnevno. Međutim, bilo bi pogrešno zaključiti da je svet preko noći prestao da koristi naftu zbog električnih automobila ili obnovljivih izvora energije.
Veliki deo pada tokom 2026. predstavlja klasičnu destrukciju tražnje.
Kada energent postane preskup ili fizički teško dostupan, industrija, transport i potrošači jednostavno koriste manje goriva. IEA upravo visoke cene, nestašice pojedinih derivata i poremećaje međunarodnih lanaca snabdevanja navodi kao glavne razloge ovogodišnjeg pada.
Azija je posebno pogođena jer je pre rata bila izrazito oslonjena na energente iz Persijskog zaliva. EIA navodi da su upravo azijske ekonomije najbrže smanjile potrošnju nakon zatvaranja Ormuza, dok su visoke cene goriva, nestašice i državne mere za ograničavanje potrošnje dodatno smanjile tražnju.
Ali postoji i dugoročnija promena koju rat samo ubrzava. Još pre ovogodišnje krize, IEA je registrovala postepeno usporavanje rasta globalne potrošnje nafte.
U 2025. tražnja je porasla svega oko 650.000 barela dnevno, približno upola sporije od prosečnog godišnjeg rasta tokom decenije pre pandemije.
Rast potrošnje goriva u drumskom saobraćaju posebno slabi, između ostalog zbog sve većeg broja električnih vozila, dok petrohemijska industrija i avio-saobraćaj preuzimaju veći deo preostalog rasta.
Prema srednjoročnom scenariju IEA objavljenom pre rata, globalna tražnja trebalo bi da se približi platou od oko 105,5 miliona barela dnevno do kraja decenije, dok bi proizvodni kapacitet mogao da raste znatno brže.
To znači da je dugoročna teza iz prethodne Balkan Watch analize, da svet ulazi u period u kome proizvođači mogu imati više kapaciteta nego što tržištu treba i dalje veoma relevantna.
IEA i OPEC više se ni ne slažu u kom smeru ide potražnja
Ipak, oko budućnosti nafte postoji veliko neslaganje.
OPEC u svom avgustovskom izveštaju ne očekuje pad globalne potražnje u 2026., već rast od oko 580.000 barela dnevno, iako je to četvrto uzastopno smanjenje njegove prognoze. Za 2027. kartel očekuje ubrzanje rasta potrošnje za približno 2,2 miliona barela dnevno.
Razlika između dve najuticajnije institucije zato je ogromna:
IEA: -1,6 miliona barela dnevno u 2026.
OPEC: +0,58 miliona barela dnevno u 2026.
To je jaz od više od dva miliona barela dnevno u proceni pravca svetske potrošnje.
Još veće razlike postoje na duži rok.
OPEC u World Oil Outlook 2026 očekuje da svetska potražnja za naftom nastavi da raste i dostigne nešto više od 124 miliona barela dnevno 2050. godine, dok IEA u scenarijima zasnovanim na sadašnjim energetskim politikama vidi mogućnost dostizanja vrhunca potrošnje oko kraja ove decenije.
Zato pad potrošnje 2026. još nije dokaz da je svet dostigao istorijski „peak oil demand“.
Ali jeste upozorenje proizvođačima koliko brzo potrošnja može reagovati kada nafta postane preskupa.
Ormuz je i dalje prekidač svetskog tržišta
Suština današnjeg problema nalazi se na prostoru širokom svega nekoliko desetina kilometara između Irana i Omana.
Pre sukoba je kroz Ormuski moreuz prolazilo oko 21,6 miliona barela dnevno sirove nafte i drugih tečnih naftnih proizvoda. Tokom drugog kvartala 2026. taj protok je, prema proceni EIA, pao na svega 4,9 miliona barela dnevno.
Tokom kratkotrajnog oporavka početkom jula utovar nafte sa Bliskog istoka ponovo se približio 20 miliona barela dnevno, ali je posle obnove neprijateljstava pao na oko 12 miliona barela dnevno krajem meseca.
Proizvodnja u Persijskom zalivu u julu je i dalje bila 8,3 miliona barela dnevno ispod predratnog nivoa.
Koliko tačno nafte trenutno prolazi kroz Ormuz čak je postalo predmet političkog spora. Američki ministar energetike Chris Wright izjavio je 12. avgusta da kroz moreuz ponovo izlazi skoro devet miliona barela dnevno, ali podaci kompanija koje prate kretanje tankera pokazuju znatno manje količine.
Kpler je za sedmicu koja je počela 3. avgusta registrovao svega 1,74 miliona barela dnevno sirove nafte kroz Ormuz, dok je ukupan izvoz sa Bliskog istoka, uključujući alternativne pravce, procenjen na oko 9,5 miliona barela dnevno.
Pre rata taj ukupni izvoz bio je oko 18,7 miliona barela dnevno. Razlike u metodologiji, skriveni transporti i pretakanje sa broda na brod znače da se te brojke ne mogu direktno izjednačiti, ali se svi glavni izvori slažu oko jedne stvari: energetski tokovi iz regiona još nisu ni približno potpuno normalizovani.
Problem dodatno komplikuje činjenica da ni zaobilaženje Ormuza nije neograničeno. Saudijska Arabija može deo nafte da šalje East-West naftovodom ka luci Yanbu na Crvenom moru, dok UAE koristi terminal Fujairah koji se nalazi izvan Ormuza. Ali kapacitet alternativnih pravaca je ograničen, transport je skuplji, a Bab el-Mandeb, druga ključna tačka na putu ka Suecu i sam je postao bezbednosni rizik.
Zbog toga na tržištu trenutno postoji neobična situacija: svetu treba manje nafte nego prošle godine, ali još uvek ne može da dobije ni tu smanjenu količinu dovoljno lako.
Zalihe i rafinerije: skriveni razlog zbog kog nafta i gorivo generalno ostaje skupo.
U prethodnoj Balkan Watch analizi ključna pretpostavka bila je da će, nakon normalizacije izvoza, višak proizvodnje početi da puni iscrpljene svetske rezerve.
Najnoviji podaci pokazuju da taj proces još nije počeo. Naprotiv.
IEA procenjuje da su ukupne praćene svetske zalihe nafte tokom jula pale za novih 69 miliona barela, na nešto manje od 7,9 milijardi barela, najniži nivo od aprila 2025. Od početka rata krajem februara iz sistema je nestalo približno 410 miliona barela, što odgovara prosečnom povlačenju od oko 2,7 miliona barela svakog dana.
EIA vidi sličnu dinamiku. Prema njenoj avgustovskoj proceni, globalne zalihe su u drugom kvartalu padale prosečnom brzinom od 4,2 miliona barela dnevno, a u trećem bi mogle da nastave da padaju za oko 3,8 miliona barela dnevno.
Tek nakon većeg povratka proizvodnje očekuje se obrt. To je važno zato što tržište nafte ne funkcioniše samo po principu „koliko se danas proizvede i koliko se danas potroši“. Kada proizvodnja zaostaje za potrošnjom, razlika se nadoknađuje iz komercijalnih i državnih rezervi.
Dokle god se zalihe ubrzano prazne, tržište ostaje osetljivo na svaki novi napad, kvar, sankciju ili političku izjavu. Još veći problem je što cena sirove nafte više nije cela priča. Globalna prerada nafte u julu bila je gotovo pet miliona barela dnevno niža nego godinu ranije, dok su poremećaji rafinerija na Bliskom istoku i u Rusiji posebno pogodili tržište dizela i mlaznog goriva.
IEA navodi da su evropske i atlantske rafinerijske marže dostigle rekordne nivoe.
Godina 2027: era jeftinije nafte nije otkazana, samo je pomerena.
Najzanimljivija činjenica u novom avgustovskom IEA izveštaju jeste da, uprkos potpuno pogoršanoj slici za 2026, projekcija ogromnog viška za 2027. i dalje postoji. IEA očekuje da će globalna ponuda sledeće godine porasti za čak 8,3 miliona barela dnevno, na približno 110,3 miliona barela dnevno. Potražnja bi istovremeno trebalo da poraste za samo 2,4 miliona barela dnevno.
Ako se te projekcije ostvare, ponuda bi u 2027. mogla da premaši potražnju za približno 4,6 miliona barela dnevno. To je gotovo ista osnovna teza koju je Balkan Watch izneo u prethodnoj analizi.
Promenio se tajming.
U julu je EIA pretpostavljala da će već do kraja 2026. veći deo proizvodnje i trgovinskih tokova biti normalizovan.
U avgustu više nije toliko optimistična.
Sada očekuje da ozbiljna ograničenja prolaska kroz Ormuz traju najmanje tokom avgusta, da se protok postepeno povećava od septembra i da se većina proizvodnje vrati tek početkom 2027. Oko 600.000 barela dnevno proizvodnje moglo bi ostati van tržišta sve do kraja naredne godine.
Zato je EIA podigla prognozu prosečne cene Brenta za 2027. sa 65 na 69 dolara po barelu.
Istovremeno očekuje da globalna proizvodnja tečnih goriva poraste sa oko 100,8 miliona barela dnevno u 2026. na 109,7 miliona u 2027., dok bi potrošnja porasla sa 102,7 na oko 105 miliona barela dnevno. To daje potencijalni višak od približno 4,7 miliona barela dnevno.
Razlika je u metodologiji i definicijama, ali i IEA i EIA trenutno ukazuju u istom smeru: ako se ratni poremećaji dovoljno smire, 2027. bi mogla doneti naglo gomilanje zaliha i ozbiljan pritisak na cenu.
Balkan Watch: Tri scenarija sada izgledaju drugačije
Bazni scenario
Bazni scenario više nije Brent od 65 dolara, već približno 69 dolara u proseku tokom 2027. EIA očekuje da se proizvodnja uglavnom obnovi početkom godine, zalihe počnu da rastu i time postepeno obore cenu.
Povoljniji scenario za potrošače
Ako se Ormuz otvori brže nego što se sada očekuje, zalivska proizvodnja vrati ranije, a rast globalne tražnje ostane slab, višak bi mogao biti još veći od bazne prognoze. To bi stvorilo dodatni pritisak na pad cena.
Negativni scenario
Ako Ormuz ostane ozbiljno ograničen, napadi na tankere i energetsku infrastrukturu traju, a alternativni pravci ne mogu nadoknaditi izgubljene količine, tržište bi ostalo u deficitu duže nego što se sada očekuje.
Jul je već pokazao šta tada može da se dogodi, Brent je u takvim uslovima dodirnuo 105 dolara po barelu.
Zato tržište trenutno praktično ima DVE CENE NAFTE: jednu koju opravdavaju buduća ponuda i slabija tražnja,
i drugu koju određuje mogućnost da tanker ne može bezbedno da prođe kroz najvažniji energetski prolaz na svetu.
Šta novi naftni paradoks znači za Srbiju
Za Srbiju je ova priča posebno važna jer zemlja nije samo izložena promenama svetske cene nafte, već se istovremeno suočava sa sopstvenim problemima snabdevanja i logistike. Rafinerija NIS-a u Pančevu, jedina u Srbiji, ključna je za približno 80% domaće potražnje za gorivom.
Američke sankcije NIS-u i proces prodaje ruskog vlasničkog udela MOL-u i dalje predstavljaju dodatni rizik, mada je krajem jula odobreno novo izuzeće koje omogućava nastavak uvoza sirove nafte do 28. avgusta 2026.
Pored geopolitike, ovog leta pojavio se i potpuno drugačiji problem je Dunav. Rekordno nizak vodostaj u Mađarskoj, Srbiji i Rumuniji primorao je barže i tankere da plove sa svega 30 do 40% normalnog tereta, zbog čega je uvoz goriva u Srbiju tokom jula pao na samo oko četvrtinu planiranih količina.
Vlada je zato početkom avgusta dogovorila da deo kapaciteta pančevačke rafinerije bude dostupan i drugim domaćim naftnim kompanijama kako bi se povećala sigurnost snabdevanja.
To znači da je srpska cena goriva trenutno izložena najmanje trima odvojenim rizicima:
- svetskoj ceni nafte,
- globalnoj ceni prerade i transporta,
- domaćoj sigurnosti snabdevanja.
Narodna banka Srbije je još u julu navela da je rast globalne cene nafte već podigao domaće cene naftnih derivata i doprineo inflaciji. Deo udara ublažen je smanjenjem akciza i puštanjem goriva iz državnih rezervi. Zato eventualni pad Brenta na 69 ili 65 dolara ne znači automatski i proporcionalno jeftinije gorivo na pumpama u Srbiji.
Cena derivata zavisi i od rafinerijskih marži, troškova logistike, poreza i akciza, kursa, kao i sposobnosti domaćeg tržišta da redovno obezbedi sirovu naftu i gotove derivate. Aktuelni rast evropskih rafinerijskih marži pokazuje koliko taj raskorak između cene barela i cene goriva može biti velik.
Balkan Watch zaključak: rat je odložio jeftinu naftu, ali nije rešio problem budućeg viška.
Svet trenutno zaista troši manje nafte. Znači nije u pitanju lažna zelena transformacija već realna tržišna promena.
„Ima li svet dovoljno nafte?“
„Ko će smanjiti proizvodnju kada svetu više ne bude trebalo toliko barela koliko proizvođači mogu da ponude?“
Ako Vas odgovori na ova pitanja interesuju, a trebalo bi jer nafta utiče na apsolutno sve, nastavite da pratite Balkan Watch analize!